IPTU Progressivo no Tempo: Quando o Município Pode Aplicar
Entenda o iptu progressivo no tempo, quando aplicá-lo e como a geotecnologia auxilia os municípios na fiscalização e…
A base de cálculo do itbi gera debates sobre o valor venal e de mercado. Entenda a decisão do STJ, o uso de geoprocessamento e garanta segurança jurídica.
A definição da base de cálculo do itbi tem sido objeto de frequentes controvérsias jurídicas entre contribuintes e administrações públicas municipais. A complexidade decorre da confusão entre o valor venal utilizado no IPTU e o real valor de mercado praticado em transações imobiliárias onerosas.
Com as recentes diretrizes vinculantes dos tribunais superiores, municípios e gestores fiscais precisam adotar critérios técnicos robustos para evitar litígios tributários e anulações judiciais. Compreender as exigências legais e a integração com dados geoespaciais atualizados é essencial para garantir conformidade e justiça fiscal.
Entenda neste conteúdo os impactos jurídicos do entendimento jurisprudencial do STJ, a diferença entre as bases de avaliação cadastral e o papel das geotecnologias na estruturação de cadastros territoriais precisos.
A correta apuração dos tributos municipais exige rigor técnico e conformidade com as diretrizes normativas vigentes no ordenamento brasileiro. No âmbito do Imposto sobre Transmissão de Bens Imóveis (ITBI), a quantificação do montante tributável frequentemente gera debates entre administrações públicas e contribuintes, especialmente quanto à metodologia empregada para dimensionar a riqueza transferida em cada transação imobiliária onerosa.
No julgamento do Tema Repetitivo 1113 (REsp 1.937.821/SP, 2022), o Superior Tribunal de Justiça firmou que a base de cálculo do ITBI é o valor do negócio declarado pelo contribuinte, presumidamente de mercado, e que ela não se vincula à base de cálculo do IPTU nem pode ter a Planta Genérica de Valores como piso.
De acordo com o artigo 38 do Código Tributário Nacional (CTN), o montante tributável corresponde ao valor venal dos bens ou direitos transmitidos. Em vista disso, para evitar distorções fiscais, municípios buscam entender como a tecnologia geográfica transforma a arrecadação e permite manter cadastros atualizados. A interpretação desse conceito demanda uma distinção precisa entre o valor estipulado para fins de IPTU e o real valor de mercado praticado em condições normais de negociação:
A consolidação jurídica sobre a matéria avançou significativamente com o julgamento do Tema Repetitivo 1.113 do STJ, conduzido pelo Superior Tribunal de Justiça. Essa decisão estabeleceu que o valor da transação declarado pelo contribuinte goza de presunção de veracidade, vedando a adoção de valores mínimos vinculados ao IPTU ou fixados arbitrariamente sem processo administrativo individualizado.
Para assegurar a justiça fiscal e a legitimidade dos lançamentos, a Phoenix Geotecnologia disponibiliza soluções avançadas de geoprocessamento e mapeamento de áreas. A empresa apoia municípios com dados territoriais consistentes e análises geoespaciais qualificadas, permitindo a modernização técnica da gestão fiscal com total amparo na legislação.
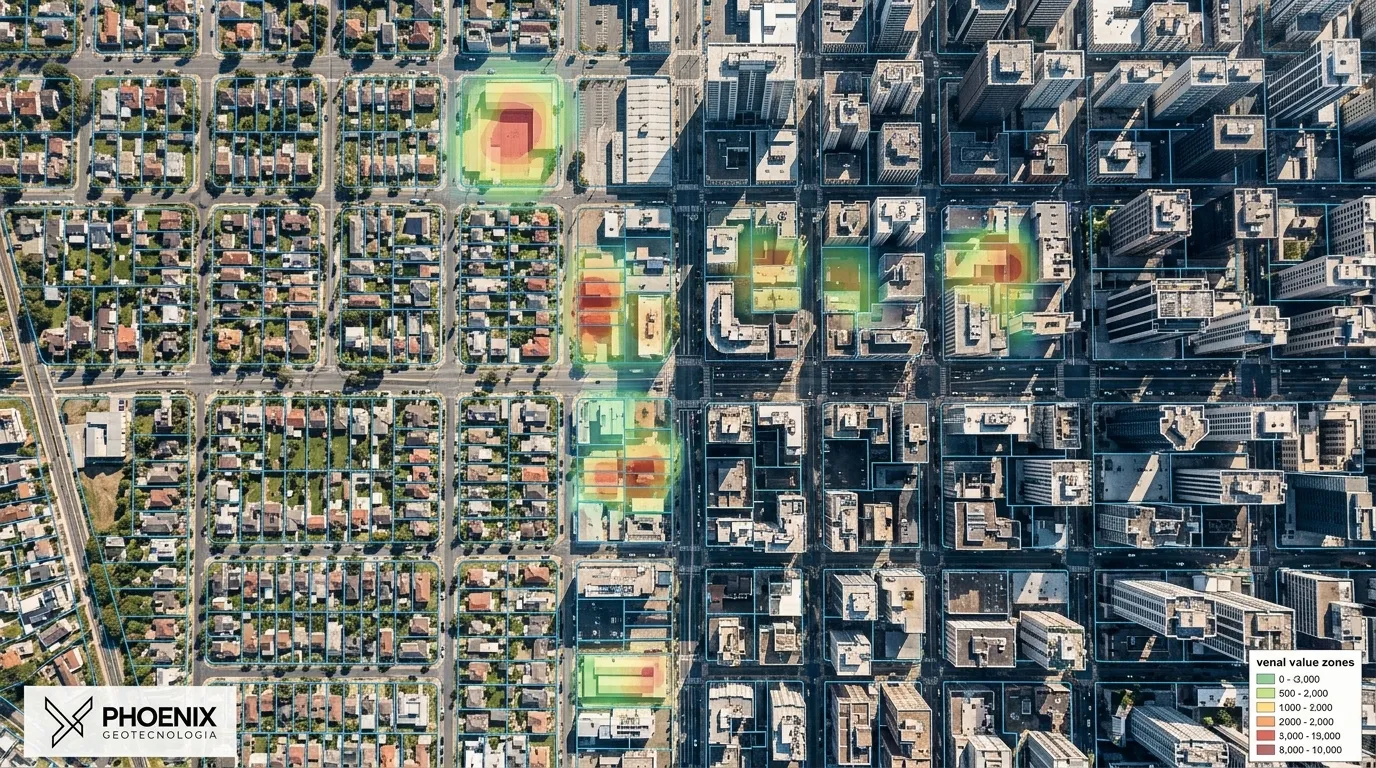
A definição correta dos tributos imobiliários exige compreender a distinção entre as grandezas fiscais. O valor venal utilizado no IPTU baseia-se em métodos genéricos, enquanto o montante tributável na transmissão inter vivos deve refletir o valor real da operação imobiliária em condições normais de mercado, conforme diretrizes do CTN e precedentes do STJ.
A discrepância entre os valores surge frequentemente devido à defasagem técnica das administrações municipais. Por conseguinte, o uso de um sistema SIG na gestão pública permite integrar essas informações, considerando critérios essenciais:
| Eixo de Análise | Avaliação Cadastral Tradicional | Pautas Fiscais Fixas | Soluções Phoenix Geotecnologia |
|---|---|---|---|
| Precisão dos dados cadastrais e espaciais | Baixa resolução com inconsistências físicas recorrentes. | Estimativas genéricas sem detalhamento georreferenciado. | Mapeamento de áreas e geoprocessamento de alta precisão métrica. |
| Conformidade com jurisprudência e normas | Vulnerável a contestações por falta de laudos técnicos. | Incompatível com o Tema Repetitivo 1.113 do STJ. | Aderência estrita aos critérios normativos e jurisprudenciais vigentes. |
| Atualização de bases territoriais | Tabelas estáticas com revisões esporádicas e defasadas. | Reajustes lineares que distorcem o valor real dos imóveis. | Análise de dados geoespaciais e monitoramento contínuo da dinâmica urbana. |
| Segurança jurídica na apuração | Risco frequente de litígios e anulações judiciais. | Insegurança elevada para o fisco e para os contribuintes. | Consultoria técnica em geotecnologia com fundamentação probatória sólida. |
Com a modernização das metodologias avaliatórias, a Phoenix Geotecnologia capacita a gestão pública para estruturar o Cadastro Imobiliário Municipal com rigor técnico, garantindo justiça fiscal e transparência nos processos tributários.
A jurisprudência brasileira passou por uma transformação decisiva quanto à apuração de tributos municipais sobre transações imobiliárias. O julgamento do Tema Repetitivo 1.113 pelo Superior Tribunal de Justiça pacificou controvérsias históricas a respeito do dimensionamento da cobrança imobiliária, estabelecendo balizas técnicas que restringem arbitramentos genéricos por parte do fisco municipal.
Com essa definição vinculante, o tribunal estabeleceu diretrizes fundamentais que norteiam as administrações fazendárias e os contribuintes em todo o país:
Essa nova sistemática exige que o Cadastro Imobiliário Municipal seja constantemente aprimorado por metodologias científicas, integrando ferramentas modernas como o levantamento planialtimétrico e a avaliação em massa de imóveis. O uso de plantas de valores desatualizadas ou desprovidas de amparo geoespacial perde a eficácia jurídica, demandando instrumentos consolidados como o papel da geotecnologia na revisão do plano diretor municipal para espelhar a dinâmica real do território urbano.
Nesse cenário, para mitigar litígios e assegurar conformidade tributária, a Phoenix Geotecnologia oferece soluções robustas em análise de dados geoespaciais, geoprocessamento e mapeamento territorial. Essa abordagem técnica viabiliza o fornecimento de subsídios concretos para a gestão pública municipal, garantindo precisão documental, respaldo pericial e ampla segurança jurídica nas estimativas imobiliárias.
A determinação técnica do valor imponível exige métodos avançados que superem estimativas arbitrárias e tabelas defasadas. A integração entre tecnologias geoespaciais e a gestão fiscal municipal viabiliza a criação de uma Planta Genérica de Valores (PGV) dinâmica, respaldada pelo CTN e alinhada às exigências de conformidade legal, sendo crucial compreender como o parcelamento do solo urbano e o geoprocessamento garantem o ordenamento legal do município.
A modernização do cadastro por meio da geoinformação assegura que os parâmetros fiscais reflitam a realidade física e mercadológica do território urbano. Com a aplicação de modelagens geoestatísticas e levantamentos como a aerofotogrametria com drones na precisão de cidades, a administração pública obtém bases sólidas para eventuais processos de arbitramento tributário, respeitando a presunção de veracidade da declaração do contribuinte conforme estabelecido pelos tribunais.
Para estruturar uma gestão fiscal eficiente e juridicamente protegida, a implementação de geotecnologias contempla etapas fundamentais:
A Phoenix Geotecnologia oferece soluções completas em mapeamento territorial e análise espacial para municípios e órgãos públicos. Ao estruturar bases geográficas fidedignas, a Phoenix Geotecnologia capacita gestores a aprimorar a arrecadação, fundamentar revisões cadastrais com rigor técnico e conferir total segurança jurídica aos lançamentos fiscais, mitigando contenciosos administrativos e judiciais.
A jurisprudência atual exige a constante modernização da gestão fazendária nos municípios brasileiros. Desse modo, substituir pautas fiscais fixas por critérios técnicos de mercado é essencial para evitar litígios judiciais e validar lançamentos tributários.
O uso de geoprocessamento e de metodologias preditivas mantém os dados municipais atualizados, precisos e transparentes perante a sociedade. Essas ferramentas viabilizam um planejamento urbano sustentável e juridicamente seguro.
A Phoenix Geotecnologia auxilia municípios fornecendo bases cartográficas precisas e atuando na revisão criteriosa de plantas de valores. Essa parceria garante a definição adequada da base de cálculo do itbi e assegura total conformidade fiscal à administração pública.
O Superior Tribunal de Justiça (STJ) determinou que o valor da transação imobiliária declarado pelo contribuinte goza de presunção relativa de veracidade. As administrações municipais estão proibidas de arbitrar previamente um valor venal de referência ou vincular compulsoriamente a apuração do imposto à base cadastral do IPTU sem instaurar um processo administrativo formal para comprovar eventual divergência material.
O valor venal do IPTU decorre de avaliação em massa e métodos genéricos formalizados na Planta Genérica de Valores (PGV) para tributação periódica contínua. Em contrapartida, o valor tributável na transmissão onerosa inter vivos corresponde à quantia efetivamente pactuada entre as partes em condições normais de mercado no momento da transação imobiliária específica.
A estruturação de uma Planta Genérica de Valores (PGV) amparada em dados geoespaciais e modelagens geoestatísticas atualizadas garante que o Cadastro Imobiliário Municipal espelhe fielmente as características territoriais urbanas. Essa precisão técnica fornece subsídios probatórios robustos para a administração pública municipal, respaldando eventuais processos administrativos e reduzindo anulações judiciais.
O geoprocessamento e o sensoriamento remoto possibilitam a identificação ágil de alterações nas edificações, novas frações de loteamentos e expansões territoriais urbanas. As soluções da Phoenix Geotecnologia estruturam bases cartográficas digitais precisas, permitindo análises espaciais confiáveis que aprimoram a gestão tributária e asseguram conformidade fiscal às exigências normativas vigentes.

Nossa equipe atende prefeituras em todo o país, do cadastro à regularização.
Entenda o iptu progressivo no tempo, quando aplicá-lo e como a geotecnologia auxilia os municípios na fiscalização e…
Descubra como o itbi reforma tributária impacta a arrecadação municipal. Saiba usar dados geoespaciais e geoprocessamento para otimizar…
A planta genérica de valores é essencial para a gestão municipal. Descubra quando e como fazer a revisão…